Geerbte Immobilie verkaufen: Wie gehen Sie vor? Zuerst weisen Sie nach, dass Sie Erbe sind, meist mit Erbschein oder notariellem Testament samt Eröffnungsprotokoll. Gibt es mehrere Erben, gehört die Immobilie allen gemeinsam; grundsätzlich müssen alle den notariellen Verkauf mittragen (§ 2040 BGB). Steuerlich übernehmen Sie die Anschaffung des Erblassers: Hat er die Immobilie vor mehr als zehn Jahren gekauft, ist der Verkaufsgewinn in der Regel einkommensteuerfrei (§ 23 EStG). Die Erbschaftsteuer hängt dagegen vom Erbfall ab, nicht vom Verkauf.
Das Wichtigste in Kürze
- Nachweis: Erbschein oder notarielles Testament mit Eröffnungsniederschrift für das Grundbuch.
- Erbengemeinschaft: Der notarielle Verkauf erfolgt grundsätzlich gemeinsam; jeder Miterbe unterschreibt selbst oder per Vollmacht. In seltenen Fällen kann ein Anspruch auf Zustimmung bestehen.
- Blockade: Jeder Miterbe kann die Auseinandersetzung verlangen, notfalls per Teilungsversteigerung (§ 180 ZVG).
- Spekulationsfrist: Die zehn Jahre laufen ab dem Kauf durch den Erblasser.
- Familienheim: Wer steuerfrei geerbt hat, weil er selbst einzieht, riskiert bei Verkauf innerhalb von zehn Jahren eine Nachversteuerung.
Schritt 1: Erbe nachweisen und Grundbuch klären
Der Käufer und der Notar wollen wissen, wer verkaufen darf. Für das Grundbuch reicht in der Regel ein Erbschein oder ein notarielles Testament bzw. ein Erbvertrag mit der Eröffnungsniederschrift des Nachlassgerichts (§ 35 GBO). Ein handschriftliches Testament genügt dem Grundbuchamt meist nicht, dann ist ein Erbschein nötig.
Die Erben müssen nicht zwingend vorher ins Grundbuch eingetragen werden, wenn sie direkt verkaufen (§ 40 GBO). Lassen sie sich eintragen, ist das binnen zwei Jahren nach dem Erbfall gerichtsgebührenfrei.
Wichtig vorab: Ist der Nachlass möglicherweise überschuldet, läuft die Ausschlagungsfrist grundsätzlich sechs Wochen ab dem Zeitpunkt, an dem Sie vom Erbfall und vom Grund Ihrer Erbenstellung erfahren (§ 1944 BGB). In bestimmten Auslandsfällen beträgt sie sechs Monate. Verfügen Sie bereits über Nachlassvermögen oder beginnen Sie mit dem Verkauf, kann das als Annahme der Erbschaft gelten. Lassen Sie die Situation deshalb vor Ablauf der Frist rechtlich prüfen.
Geerbte Immobilie verkaufen, vermieten oder selbst nutzen?
| Option | Kann sinnvoll sein, wenn … | Wichtige Nachteile |
|---|---|---|
| Verkaufen | kein Erbe einziehen möchte, Geld benötigt wird oder laufende Kosten und Sanierungen zu hoch sind | mögliche Steuern, Verkaufsaufwand und endgültiger Verlust der Immobilie |
| Vermieten | die Lage nachgefragt ist, die Immobilie vermietbar ist und alle Erben langfristig zusammenarbeiten können | Verwaltung, Instandhaltung, Mietrisiken und gemeinsame Entscheidungen |
| Selbst nutzen | ein Erbe dort wohnen möchte und die übrigen Erben finanzieren oder auszahlen kann | Finanzierungsbedarf, Bewertungskonflikte und mögliche Steuerfolgen |
Vor der Entscheidung sollten die Erben Verkehrswert, Sanierungsbedarf, laufende Kosten, Darlehen und mögliche Steuern gegenüberstellen. Gefühle und Erinnerungen sind wichtig, ersetzen aber keine gemeinsame finanzielle Bestandsaufnahme.
Geerbte Immobilie verkaufen in der Erbengemeinschaft: Zustimmung und Ausnahmen
Erben mehrere Personen, bilden sie automatisch eine Erbengemeinschaft (§ 2032 BGB). Die Immobilie gehört dann allen gemeinsam, nicht jedem ein bestimmter Teil. Über das Haus oder die Wohnung können die Erben nur gemeinschaftlich verfügen (§ 2040 BGB). Den Kaufvertrag beim Notar müssen also alle unterschreiben, selbst oder über eine notariell beglaubigte Vollmacht.
| Situation | Was gilt |
|---|---|
| Alle wollen verkaufen | Gemeinsam inserieren, einen Ansprechpartner bestimmen, alle unterschreiben beim Notar |
| Ein Erbe will das Haus behalten | Er kann die anderen auszahlen. Der Erwerb durch einen Miterben zur Teilung des Nachlasses kann nach § 3 Nr. 3 GrEStG grunderwerbsteuerfrei sein. Für die Einkommensteuer ist entscheidend, ob Erbteile gekauft werden oder das Grundstück im Rahmen einer Auseinandersetzung gegen Ausgleichszahlung übertragen wird. |
| Ein Erbe blockiert | Jeder Miterbe kann jederzeit die Auseinandersetzung verlangen (§ 2042 BGB), notfalls per Teilungsversteigerung |
| Ein Erbe will nur raus | Er kann seinen Erbteil notariell an einen Dritten verkaufen (§ 2033 BGB). Die Miterben haben dann ein Vorkaufsrecht von zwei Monaten (§ 2034 BGB) |
Für laufende Entscheidungen wie Reparaturen oder Vermietung reicht oft eine Mehrheit nach Erbanteilen (§ 2038 BGB). Für die Verfügung über die Immobilie müssen grundsätzlich alle Miterben mitwirken.
Seltene Ausnahme: Ein Grundstücksverkauf kann im Einzelfall eine Maßnahme ordnungsgemäßer Verwaltung sein, wenn er den Nachlass nicht wesentlich verändert. Dann kann ein wirksamer Mehrheitsbeschluss einen Anspruch darauf begründen, dass ein ablehnender Miterbe zustimmt. Die Mehrheit kann den notariellen Kaufvertrag aber nicht einfach allein unterschreiben; die Zustimmung muss gegebenenfalls gerichtlich durchgesetzt werden. Ob diese Ausnahme greift, hängt stark vom gesamten Nachlass und vom konkreten Verkauf ab.
Beispiel: Einen Miterben auszahlen
Drei Geschwister erben zu gleichen Teilen ein lastenfreies Haus im Wert von 450.000 Euro; weiteres Nachlassvermögen gibt es in diesem vereinfachten Beispiel nicht. Möchte ein Geschwister das Haus allein übernehmen, entfallen rechnerisch 150.000 Euro auf jeden Erbteil. Der übernehmende Erbe müsste die beiden anderen daher zusammen mit 300.000 Euro abfinden. Zusätzlich müssen Finanzierung, Notar, mögliche Grundbuchkosten und die steuerliche Gestaltung geklärt werden. Maßgeblich ist eine belastbare Bewertung, nicht der Wunschpreis eines einzelnen Erben.
Wenn sich die Erben nicht einigen: Teilungsversteigerung
Kommt keine Einigung zustande, kann jeder Miterbe beim Amtsgericht die Teilungsversteigerung beantragen (§ 180 ZVG). Das Haus wird dann öffentlich versteigert, und der Erlös wird nach Abzug der Nachlassschulden aufgeteilt. Das dauert oft lange und bringt häufig weniger als ein freier Verkauf, weil Bieter ohne Besichtigung und mit Abschlag kalkulieren. Für alle Beteiligten ist ein gemeinsamer Verkauf daher meist besser. Ein klarer Angebotspreis auf Basis einer Wertermittlung hilft, sich zu einigen.
Steuern, wenn Sie eine geerbte Immobilie verkaufen wollen
Einkommensteuer (Spekulationssteuer): Ein Gewinn aus dem Verkauf ist steuerpflichtig, wenn zwischen Anschaffung und Verkauf nicht mehr als zehn Jahre liegen (§ 23 Abs. 1 Nr. 1 EStG). Beim Erbe zählt der Kauf durch den Erblasser (§ 23 Abs. 1 Satz 3 EStG). Hat zum Beispiel Ihre Mutter das Haus 2005 gekauft, ist der Verkauf heute in der Regel steuerfrei. Steuerfrei bleibt der Verkauf auch, wenn die Immobilie im Verkaufsjahr und in den zwei Jahren davor zu eigenen Wohnzwecken genutzt wurde. Liegt der Gewinn aus allen privaten Veräußerungsgeschäften eines Jahres unter 1.000 Euro, bleibt er steuerfrei. In einer Erbengemeinschaft wird der Gewinn nach Erbquoten auf die Miterben verteilt.
Auszahlung eines Miterben: Hier kommt es auf die rechtliche Gestaltung an. Der entgeltliche Kauf eines Erbteils führt nach dem Urteil des Bundesfinanzhofs vom 26.09.2023 (IX R 13/22) grundsätzlich nicht zu einer anteiligen Anschaffung der Nachlassimmobilie. Wird das Grundstück dagegen im Rahmen der Erbauseinandersetzung gegen eine Ausgleichszahlung übertragen, kann für den zusätzlich erworbenen Anteil eine neue Zehnjahresfrist relevant werden. Lassen Sie die Gestaltung deshalb vor dem Vertrag steuerlich prüfen.
Erbschaftsteuer: Sie entsteht mit dem Erbfall, nicht mit dem Verkauf. Freibeträge nach § 16 ErbStG: 500.000 Euro für Ehegatten, 400.000 Euro für Kinder, 200.000 Euro für Enkel, 20.000 Euro für viele andere Erben.
Achtung Familienheim: Kinder können das Elternhaus erbschaftsteuerfrei erben, wenn sie es unverzüglich selbst beziehen (bis 200 m² Wohnfläche, § 13 Abs. 1 Nr. 4c ErbStG). Verkaufen oder vermieten Sie innerhalb von zehn Jahren, fällt die Befreiung rückwirkend weg, außer Sie sind aus zwingenden Gründen an der Selbstnutzung gehindert.
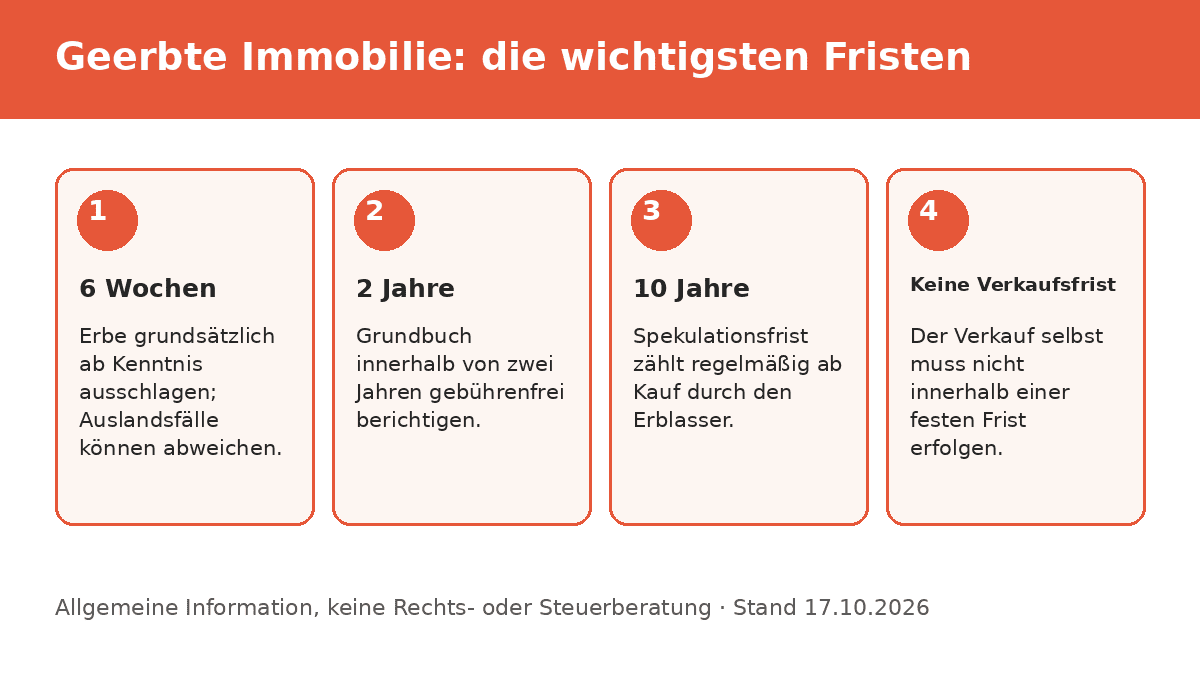
Wichtige Fristen im Überblick
| Frist | Bedeutung | Beginn |
|---|---|---|
| 6 Wochen | Erbschaft grundsätzlich ausschlagen | ab Kenntnis vom Erbfall und vom Grund der Erbenstellung; bei bestimmten Auslandsfällen sechs Monate |
| 2 Jahre | Grundbuchberichtigung nach dem Erbfall grundsätzlich ohne Gerichtsgebühr | ab Erbfall |
| 10 Jahre | Spekulationsfrist bei nicht selbst genutzten Immobilien | regelmäßig ab Anschaffung durch den Erblasser, nicht ab Erbfall |
| 2 Monate | Vorkaufsrecht der Miterben beim Verkauf eines Erbteils an einen Dritten | ab Mitteilung des Verkaufs |
| Keine feste Frist | Für den Immobilienverkauf selbst besteht keine allgemeine gesetzliche Verkaufsfrist | laufende Kosten fallen dennoch weiter an |
Ablauf: geerbte Immobilie verkaufen in 7 Schritten
- Erbnachweis besorgen (Erbschein oder notarielles Testament mit Eröffnungsniederschrift).
- Bestandsaufnahme: Grundbuchauszug, Darlehen des Erblassers, laufende Kosten, Mietverträge.
- Einigung der Erben über Verkauf, Mindestpreis und Ansprechpartner, am besten schriftlich.
- Unterlagen sammeln, inklusive Energieausweis (siehe Checkliste Hausverkauf).
- Preis festlegen und Exposé erstellen.
- Inserieren, Besichtigungen bündeln, Angebote allen Erben vorlegen.
- Notartermin: alle Erben oder Bevollmächtigten unterschreiben. Üblicherweise zahlt der Käufer den Kaufpreis nach Fälligkeit direkt auf das im Kaufvertrag vereinbarte Konto. Ein Notaranderkonto kommt nur ausnahmsweise bei einem berechtigten Sicherungsinteresse in Betracht (§ 57 BeurkG). Die Erben sollten außerdem schriftlich festlegen, wie Nachlassschulden beglichen und der verbleibende Erlös nach Erbteilen verteilt wird (§ 2046 BGB; § 2047 BGB).
Läuft noch ein Kredit des Erblassers, gilt dasselbe wie bei jedem Verkauf mit Darlehen: Haus verkaufen trotz Kredit.
Kosten beim Verkauf einer geerbten Immobilie
Neben dem Erbschein, dessen Gebühr sich nach dem Nachlasswert richtet, fallen die üblichen Verkäuferkosten an: Energieausweis, eventuell Löschung von Grundschulden und gegebenenfalls Steuern. Notar und Grundbuch für den Kaufvertrag zahlt nach der gesetzlichen Grundregel der Käufer. Einen Überblick gibt Kosten beim Hausverkauf. Ohne Makler sparen Sie die Provision, die bei Wohnimmobilien oft mehrere Prozent des Kaufpreises ausmacht.
Häufige Fehler bei Erbimmobilien
- Inserieren, bevor der Erbnachweis vorliegt.
- Preis ohne Abstimmung aller Erben veröffentlichen.
- Familienheim-Befreiung genutzt und dann innerhalb von zehn Jahren verkauft.
- Leerstand monatelang laufen lassen: Heizung, Versicherung und Grundsteuer laufen weiter.
- Mietverträge übersehen: Ein Käufer tritt in bestehende Mietverhältnisse ein.
Quellen
- § 2032 BGB, § 2033, § 2034, § 2038, § 2040, § 2042, § 2046, § 2047 BGB, Erbengemeinschaft
- BGH, Urteil vom 28.09.2005 – IV ZR 82/04, Grundstücksverkauf als mögliche Verwaltungsmaßnahme und wesentliche Veränderung des Nachlasses
- § 1944 BGB, Ausschlagungsfrist
- § 35 GBO und § 40 GBO, Erbnachweis und Voreintragung
- § 180 ZVG, Teilungsversteigerung
- § 23 EStG, private Veräußerungsgeschäfte, und BFH, Urteil vom 26.09.2023 – IX R 13/22, Erwerb eines Erbteils
- § 13 ErbStG und § 16 ErbStG, Familienheim und Freibeträge
- § 3 GrEStG, Befreiung bei Nachlassteilung
- § 57 BeurkG, Verwahrung auf einem Notaranderkonto
Häufige Fragen: geerbte Immobilie verkaufen
Erbnachweis und Erbengemeinschaft
Brauche ich einen Erbschein, um zu verkaufen?
Nicht immer. Ein notarielles Testament oder ein Erbvertrag mit Eröffnungsniederschrift reicht dem Grundbuchamt meist. Bei einem handschriftlichen Testament oder gesetzlicher Erbfolge brauchen Sie in der Regel einen Erbschein.
Müssen alle Miterben dem Verkauf zustimmen?
Grundsätzlich ja. Über die Immobilie können die Erben nur gemeinschaftlich verfügen (§ 2040 BGB). Alle unterschreiben selbst oder per Vollmacht. In seltenen Fällen kann ein Mehrheitsbeschluss einen gerichtlich durchsetzbaren Anspruch auf Zustimmung begründen, wenn der Verkauf ordnungsgemäße Verwaltung ist und den Nachlass nicht wesentlich verändert.
Was passiert, wenn ein Miterbe nicht verkaufen will?
Jeder Miterbe kann die Auseinandersetzung verlangen und notfalls die Teilungsversteigerung beim Amtsgericht beantragen (§ 180 ZVG). Meist ist eine Einigung oder Auszahlung günstiger.
Steuern und Verteilung des Erlöses
Fällt Spekulationssteuer auf ein geerbtes Haus an?
Nur wenn der Erblasser das Haus vor weniger als zehn Jahren gekauft hat und keine Eigennutzung im Verkaufsjahr und den zwei Jahren davor vorliegt. Die Frist des Erblassers läuft für die Erben weiter.
Muss ich beim Verkauf Erbschaftsteuer zahlen?
Die Erbschaftsteuer hängt am Erbfall, nicht am Verkauf. Ein Verkauf kann aber eine genutzte Befreiung für das Familienheim rückwirkend entfallen lassen.
Wie wird der Verkaufserlös verteilt?
Erst werden die Nachlassschulden beglichen, dann wird der Rest nach Erbteilen verteilt (§§ 2046, 2047 BGB).
Kann ich meine Geschwister auszahlen statt zu verkaufen?
Ja. Die steuerliche Folge hängt jedoch von der Gestaltung ab: Der Kauf eines Erbteils führt nach BFH IX R 13/22 grundsätzlich nicht zu einer anteiligen Anschaffung der Nachlassimmobilie. Bei einer Grundstücksübertragung gegen Ausgleichszahlung kann die Beurteilung anders ausfallen. Lassen Sie den Vertrag daher vorher steuerlich prüfen.
Kann ich nur meinen Erbanteil verkaufen?
Ja, notariell an einen Dritten (§ 2033 BGB). Die übrigen Miterben haben dann zwei Monate ein Vorkaufsrecht.
Müssen wir uns erst ins Grundbuch eintragen lassen?
Nein, verkaufen die Erben direkt, ist die Voreintragung nicht nötig (§ 40 GBO). Eine Eintragung binnen zwei Jahren nach dem Erbfall ist gerichtsgebührenfrei.
Kann eine Erbengemeinschaft ohne Makler verkaufen?
Ja. Ein Notar ist ohnehin Pflicht, ein Makler nicht. Wichtig ist ein Ansprechpartner für Interessenten und eine klare Abstimmung unter den Erben.
Geerbte Immobilie gemeinsam und ohne Provision verkaufen
Wenn Sie sich einig sind, legen Sie das Objekt einmal an und erreichen Sie Käufer laut aktueller Paketübersicht auf über 15 Portalen. Mehr zum Ablauf: Immobilie verkaufen ohne Makler. Alle Pakete finden Sie unter Pakete und Preise.
Allgemeine Information, keine Rechts- oder Steuerberatung. Stand: 17.10.2026.


An der Diskussion teilnehmen